Baufinanzierung
Zinsbindung einfach erklärt: Bedeutung, Dauer und Restschuld
Die Zinsbindung – auch Sollzinsbindung genannt – ist der Zeitraum, in dem der vereinbarte Sollzins Ihres Immobiliendarlehens feststeht. Steigen oder fallen die Marktzinsen, verändert sich dieser Zinssatz während der Bindung grundsätzlich nicht.
Fachlich eingeordnet von Martin Grabich
Baufinanzierungsvermittler
Zuletzt aktualisiert am:
Orientierung
Das Wichtigste in Kürze
- Die Zinsbindung schafft Zinssicherheit: Ihr gebundener Sollzins verändert sich während des vereinbarten Zeitraums grundsätzlich nicht.
- Die Finanzierung kann länger laufen: Nach dem Ende der Zinsbindung ist das Darlehen nicht automatisch vollständig zurückgezahlt.
- Die Restschuld ist entscheidend: Sie bestimmt, welcher Betrag später möglicherweise zu neuen Konditionen finanziert werden muss.
- 10, 15 oder 20 Jahre sind keine Qualitätsstufen: Die passende Dauer hängt von Angebot, Tilgung, finanzieller Belastbarkeit und Lebensplanung ab.
- Vertragsrechte gehören in den Vergleich: Eine kurze Zinsbindung bedeutet nicht automatisch mehr Flexibilität. Auch bei einer langen Bindung können gesetzliche Kündigungsrechte bestehen.
Inhaltsverzeichnis
Die Zinsbindung ist jedoch nicht automatisch die Rückzahlungsdauer. Wenn sie endet, kann noch eine Restschuld bestehen. Für diesen Betrag benötigen Sie eine neue Zinsvereinbarung oder eigene Mittel zur Rückzahlung.
Stellen Sie sich vor, Sie haben zwei Angebote vor sich: zehn Jahre Zinsbindung mit einer niedrigeren Monatsrate und fünfzehn Jahre mit einer höheren. Die kleinere Rate entlastet heute; die längere Bindung gibt Ihnen länger Gewissheit über den Sollzins. Dass die Wahl verunsichert, ist verständlich. Ich würde mit Ihnen zuerst betrachten, wie viel Spielraum im Alltag bleibt und welche Restschuld jedes Angebot hinterlässt. So wird aus zwei Jahreszahlen eine Entscheidung, die Sie nachvollziehen können.
Für Ihre Entscheidung gehören deshalb drei Größen zusammen: Wie lange steht der Sollzins fest? Wie viel zahlen Sie währenddessen zurück? Und welcher Betrag bleibt anschließend offen?
Was bedeutet Zinsbindung bei einer Baufinanzierung?
Mit der Zinsbindung vereinbaren Sie, wie lange der Sollzins Ihres Darlehens unverändert gilt. Der Sollzins ist der Zinssatz, mit dem die Bank den noch offenen Darlehensbetrag verzinst.
Vereinbaren Sie beispielsweise einen gebundenen Sollzins von 3,5 Prozent für 15 Jahre, bleibt dieser während der vereinbarten Bindung grundsätzlich bestehen. Die Zahl dient hier nur der Erklärung und ist kein aktuelles Finanzierungsangebot.
Steigen zwischenzeitlich die Marktzinsen, erhöht sich Ihr gebundener Sollzins deshalb nicht. Fallen die Marktzinsen, sinkt er ebenfalls nicht automatisch.
Die Zinsbindung schützt Sie somit während dieses Zeitraums vor einer marktbedingten Erhöhung des vereinbarten Sollzinses. Sie beseitigt allerdings nicht das Risiko anderer Veränderungen: Einkommen, Lebenshaltungskosten oder notwendige Reparaturen können sich trotzdem anders entwickeln als geplant.
Wichtig ist außerdem die Unterscheidung zur Angebotsgültigkeit: Die Frist, innerhalb derer Sie ein Finanzierungsangebot annehmen können, ist etwas anderes als die spätere Zinsbindung. Im Europäischen Standardisierten Merkblatt werden Angebotsinformationen, Kreditlaufzeit und Zinsbedingungen getrennt beschrieben.
Zinsbindung und Darlehenslaufzeit: Was ist der Unterschied?
Die Zinsbindung beschreibt einen Zeitraum mit fest vereinbartem Sollzins. Die Darlehenslaufzeit beschreibt den Zeitraum bis zur vollständigen Rückzahlung.
- Begriff
- Zinsbindung
- Bedeutung
- Zeitraum, in dem der vereinbarte Sollzins feststeht
- Begriff
- Darlehenslaufzeit
- Bedeutung
- Zeitraum bis zur vollständigen Rückzahlung des Darlehens
- Begriff
- Restschuld
- Bedeutung
- Darlehensbetrag, der zu einem bestimmten Zeitpunkt noch offen ist
| Begriff | Bedeutung |
|---|---|
| Zinsbindung | Zeitraum, in dem der vereinbarte Sollzins feststeht |
| Darlehenslaufzeit | Zeitraum bis zur vollständigen Rückzahlung des Darlehens |
| Restschuld | Darlehensbetrag, der zu einem bestimmten Zeitpunkt noch offen ist |
Eine Finanzierung kann deshalb mehrere Zinsbindungsphasen durchlaufen. Nach der ersten Phase wird die verbleibende Restschuld weiterfinanziert, sofern sie nicht aus eigenen Mitteln zurückgezahlt wird.
Bei einem entsprechend vereinbarten Volltilgerdarlehen ist dagegen vorgesehen, das Darlehen innerhalb der Zinsbindung vollständig zurückzuzahlen.
10, 15 oder 20 Jahre Zinsbindung: Was unterscheidet sich?
Wenn Ihnen zwei Angebote mit zehn und fünfzehn Jahren Zinsbindung vorliegen, vergleichen Sie unterschiedlich lange Zeiträume mit festem Sollzins.
Eine längere Bindung verschiebt den Zeitpunkt, zu dem für eine verbleibende Restschuld neue Konditionen benötigt werden. Welche Kosten und Möglichkeiten damit verbunden sind, zeigt jedoch erst das konkrete Angebot.
- Zinsbindung
- 10 Jahre
- Anschlussrisiko und Planungshorizont
- Eine verbleibende Restschuld trifft im Vergleich früher auf neue Zinskonditionen. Ihre Planung muss diese offene Phase bereits nach zehn Jahren berücksichtigen.
- Im Angebot besonders prüfen
- Restschuld nach zehn Jahren und eine tragfähige Anschlussrate bei höheren Zinsen. Ist eine niedrigere Anfangsrate durch günstigere Zinsen oder durch weniger Tilgung bedingt?
- Zinsbindung
- 15 Jahre
- Anschlussrisiko und Planungshorizont
- Die nächste Zinsentscheidung rückt gegenüber zehn Jahren um fünf Jahre nach hinten. Das kann etwa eine geplante Familienphase abdecken; das spätere Anschlussrisiko bleibt bestehen.
- Im Angebot besonders prüfen
- Welchen Unterschied machen Sollzins, Effektivzins und Rate für die zusätzlichen fünf Jahre? Wie viel wird währenddessen tatsächlich getilgt?
- Zinsbindung
- 20 Jahre
- Anschlussrisiko und Planungshorizont
- Der Sollzins bleibt bis weiter in die Lebensplanung hinein berechenbar, möglicherweise bis in die Nähe des Ruhestands. Ob danach noch finanziert werden muss, hängt von der Rückzahlung ab.
- Im Angebot besonders prüfen
- Restschuld und Einkommensplanung am Bindungsende sowie Konditionen gegenüber kürzeren Angeboten. Sondertilgung, Tilgungswechsel und Kündigungsrechte sind bei diesem langen Horizont besonders relevant.
| Zinsbindung | Anschlussrisiko und Planungshorizont | Im Angebot besonders prüfen |
|---|---|---|
| 10 Jahre | Eine verbleibende Restschuld trifft im Vergleich früher auf neue Zinskonditionen. Ihre Planung muss diese offene Phase bereits nach zehn Jahren berücksichtigen. | Restschuld nach zehn Jahren und eine tragfähige Anschlussrate bei höheren Zinsen. Ist eine niedrigere Anfangsrate durch günstigere Zinsen oder durch weniger Tilgung bedingt? |
| 15 Jahre | Die nächste Zinsentscheidung rückt gegenüber zehn Jahren um fünf Jahre nach hinten. Das kann etwa eine geplante Familienphase abdecken; das spätere Anschlussrisiko bleibt bestehen. | Welchen Unterschied machen Sollzins, Effektivzins und Rate für die zusätzlichen fünf Jahre? Wie viel wird währenddessen tatsächlich getilgt? |
| 20 Jahre | Der Sollzins bleibt bis weiter in die Lebensplanung hinein berechenbar, möglicherweise bis in die Nähe des Ruhestands. Ob danach noch finanziert werden muss, hängt von der Rückzahlung ab. | Restschuld und Einkommensplanung am Bindungsende sowie Konditionen gegenüber kürzeren Angeboten. Sondertilgung, Tilgungswechsel und Kündigungsrechte sind bei diesem langen Horizont besonders relevant. |
Keine Dauer ist grundsätzlich besser. Vergleichen Sie die Kosten über denselben Zeitraum: Für ein zehnjähriges Angebot brauchen Sie beim Vergleich über fünfzehn oder zwanzig Jahre zusätzliche, ausdrücklich gekennzeichnete Anschlussannahmen.
Was spricht für eine längere Zinsbindung?
Eine längere Zinsbindung macht den vereinbarten Sollzins über einen größeren Zeitraum berechenbar. Das kann wichtig sein, wenn Sie langfristig mit einer bestimmten Belastung planen möchten.
Prüfen Sie dafür, ob sich Sollzins, Monatsrate oder andere Bedingungen gegenüber dem kürzer gebundenen Angebot unterscheiden. Eine längere Bindung ist nicht allein wegen ihrer Dauer die wirtschaftlich passendere Lösung.
Was bedeutet eine kürzere Zinsbindung?
Eine kürzere Bindung führt früher zu einer neuen Zinsentscheidung. Die späteren Konditionen können günstiger oder ungünstiger ausfallen.
Die Möglichkeit, früher neue Konditionen zu vereinbaren, ist deshalb zugleich ein Risiko: Sie wissen heute nicht, welchen Sollzins Sie dann erhalten und welche Rate zu Ihrer Situation passen wird.
Wie flexibel bleibt die Finanzierung?
Flexibilität hängt auch davon ab, was Sie während der Bindung verändern dürfen:
- Sind Sondertilgungen vereinbart?
- Kann der Tilgungssatz angepasst werden?
- Welche Grenzen oder Kosten gelten dafür?
- Welche gesetzlichen Kündigungsrechte bestehen?
Diese Möglichkeiten lassen sich nicht allein an der Zahl der Bindungsjahre ablesen. Eine zwanzigjährige Zinsbindung bedeutet beispielsweise nicht automatisch, dass eine Kündigung erst nach zwanzig Jahren möglich ist.
Welche Zinsbindung passt zu Ihrer Lebensplanung?
Eine Zinsprognose liefert keine verlässliche Entscheidung für die gesamte Finanzierungsdauer. Hilfreicher ist es, mehrere mögliche Entwicklungen Ihrer eigenen Situation zu betrachten.
Wie viel Spielraum bleibt neben der Monatsrate?
Eine Finanzierung sollte auch Ausgaben berücksichtigen, die nicht jeden Monat anfallen: Reparaturen, Versicherungsbeiträge, Mobilität oder größere Anschaffungen.
Prüfen Sie deshalb nicht nur, ob die Rate heute bezahlt werden kann. Entscheidend ist auch, welcher Spielraum danach übrig bleibt. Der Artikel zur passenden Monatsrate vertieft diese Haushaltsbetrachtung.
Welche Veränderungen sind bereits absehbar?
Elternzeit, eine geplante Selbstständigkeit, ein Arbeitsplatzwechsel oder der spätere Ruhestand können die finanzielle Situation verändern.
Diese Veränderungen führen nicht automatisch zu einer bestimmten Zinsbindung. Sie geben aber vor, welche Zeiträume und Belastungen Sie im Vergleich genauer prüfen sollten.
Wie hoch ist die Restschuld am Bindungsende?
Eine hohe Restschuld bedeutet, dass spätere Zinsbedingungen auf einen größeren Betrag wirken. Deshalb sollte zu jedem Angebot ein Tilgungsplan vorliegen, aus dem die verbleibende Schuld hervorgeht.
Eine längere Bindung ersetzt keine ausreichende Rückzahlung. Umgekehrt muss eine höhere Tilgung auch dauerhaft bezahlbar bleiben.
Wie hängen Zinsbindung, Monatsrate und Tilgung zusammen?
Bei einem typischen Annuitätendarlehen bleibt die vereinbarte Monatsrate während der Sollzinsbindung grundsätzlich gleich, sofern keine Änderung vereinbart wird.
Die Rate besteht aus zwei Teilen:
- Zinsen: Kosten für den noch offenen Darlehensbetrag.
- Tilgung: Rückzahlung des Darlehens.
Mit jeder Tilgung sinkt die Restschuld. Bei gleichbleibendem Sollzins wird dadurch der Zinsanteil kleiner. Innerhalb derselben Monatsrate steht mehr Geld für die Tilgung zur Verfügung. Erläuterung der Annuitätenmechanik
Stellen Sie sich die Monatsrate wie einen Kuchen mit zwei Stücken vor: eines für die Zinsen, eines für die Rückzahlung. Solange Rate und Sollzins gleich bleiben, bleibt der Kuchen gleich groß. Weil die offene Schuld sinkt, wird das Zinsstück kleiner und das Tilgungsstück größer. Die Entlastung zeigt sich also zunächst in der schnelleren Rückzahlung, nicht in einer kleineren Monatsrate.
Die ausführliche Berechnung finden Sie im Artikel Annuitätendarlehen einfach erklärt. Für die Wahl der Zinsbindung ist vor allem das Ergebnis wichtig: Welche Restschuld entsteht bei der vereinbarten Rate bis zum Bindungsende?
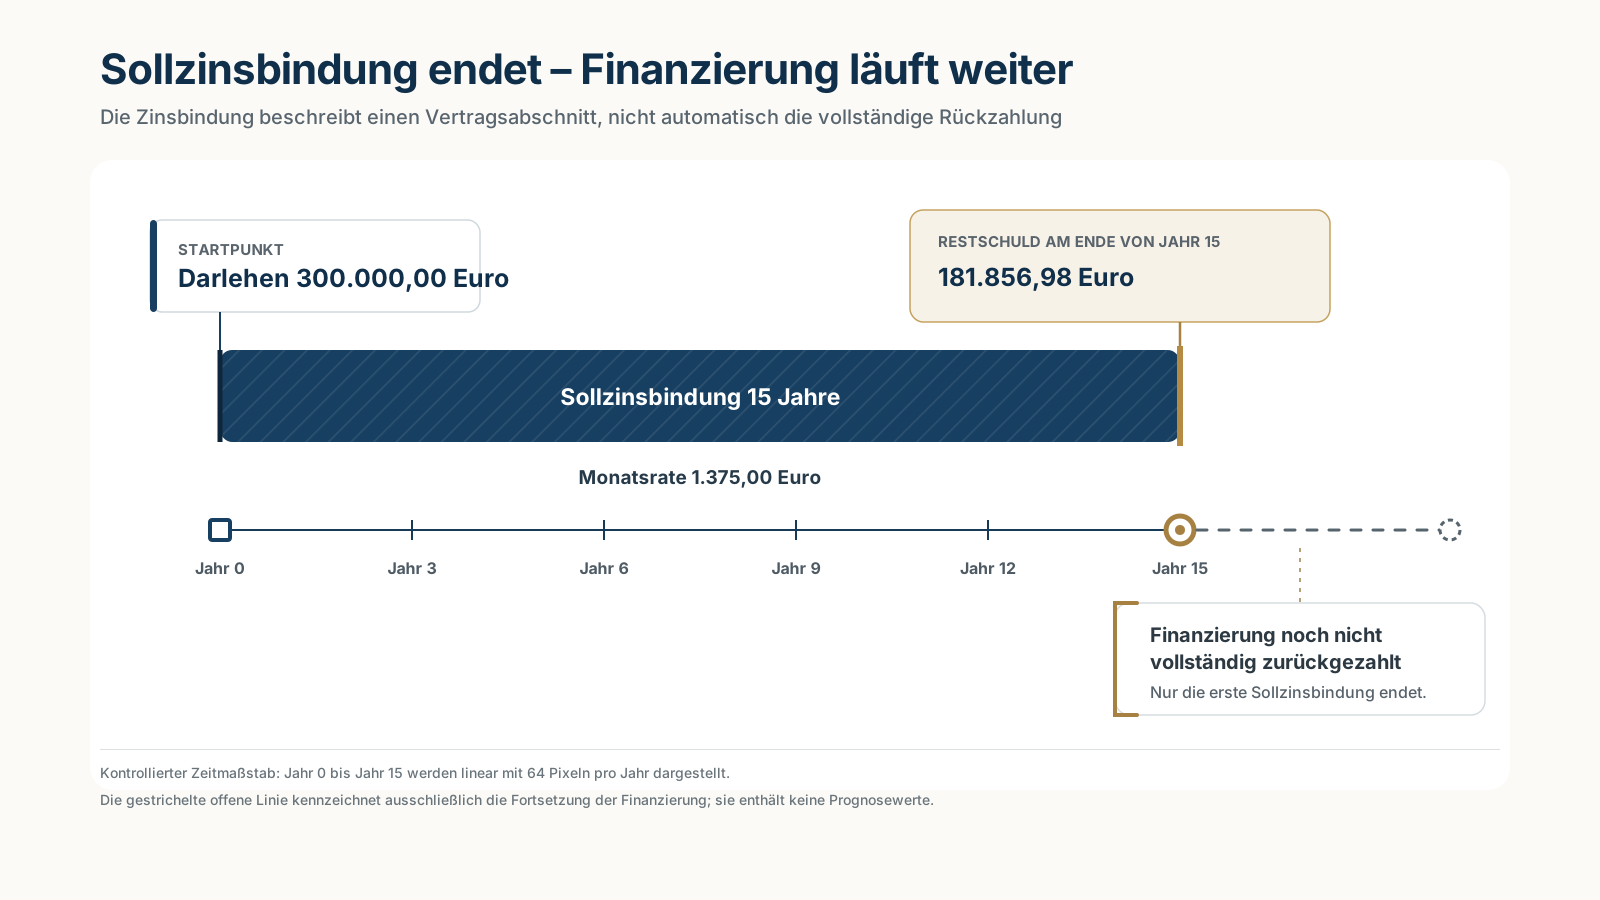
Rechenbeispiel: Welche Restschuld bleibt nach 15 Jahren?
Das folgende Modell zeigt den Zusammenhang zwischen Rate, Rückzahlung und Zinsbindung. Die Zahlen sind frei gewählte Rechenannahmen und keine Empfehlung für eine bestimmte Finanzierung.
- Annahme
- Darlehensbetrag
- Wert
- 300.000 Euro
- Annahme
- Gebundener Sollzins
- Wert
- 3,50 % pro Jahr
- Annahme
- Anfängliche Tilgung
- Wert
- 2,00 % pro Jahr
- Annahme
- Zinsbindung
- Wert
- 15 Jahre
- Annahme
- Monatliche Rate
- Wert
- 1.375 Euro
| Annahme | Wert |
|---|---|
| Darlehensbetrag | 300.000 Euro |
| Gebundener Sollzins | 3,50 % pro Jahr |
| Anfängliche Tilgung | 2,00 % pro Jahr |
| Zinsbindung | 15 Jahre |
| Monatliche Rate | 1.375 Euro |
Die anfängliche Rate ergibt sich im Modell aus:
300.000 Euro × (3,50 % + 2,00 %) ÷ 12 = 1.375 Euro
Berechnet wird mit monatlicher Zinsberechnung und Zahlung am Monatsende. Gebühren, Sondertilgungen und Tilgungsänderungen bleiben unberücksichtigt. Die Rechnung erfolgt ungerundet; sichtbare Ergebnisse sind auf Cent gerundet.
Nach 180 Monatsraten ergibt sich:
- Ergebnis nach 15 Jahren
- Zurückgezahlter Darlehensbetrag
- Betrag
- 118.143,02 Euro
- Ergebnis nach 15 Jahren
- Verbleibende Restschuld
- Betrag
- 181.856,98 Euro
| Ergebnis nach 15 Jahren | Betrag |
|---|---|
| Zurückgezahlter Darlehensbetrag | 118.143,02 Euro |
| Verbleibende Restschuld | 181.856,98 Euro |
Die erste Zinsbindung endet nach fünfzehn Jahren. Rund 181.857 Euro sind zu diesem Zeitpunkt weiterhin offen.
Ein realer Tilgungsplan kann durch Auszahlungstermine, Zinsverrechnung, Rundungen und Vertragsbedingungen abweichen.
Grafik
Wie wirken unterschiedliche Anschlusszinsen?
Für dieselbe Restschuld lassen sich unterschiedliche Anschlussbedingungen durchrechnen. Die folgenden Zinssätze sind hypothetische Szenarien, keine Prognose.
In beiden Fällen wird für die Anschlussfinanzierung erneut eine anfängliche Tilgung von 2 Prozent angenommen. Damit wird nur der Einfluss des unterschiedlichen Sollzinses auf die neue Anfangsrate verglichen.
- Anschluss-Szenario
- A
- Angenommener Sollzins
- 4,00 %
- Neue anfängliche Tilgung
- 2,00 %
- Neue Monatsrate
- rund 909,28 Euro
- Anschluss-Szenario
- B
- Angenommener Sollzins
- 6,00 %
- Neue anfängliche Tilgung
- 2,00 %
- Neue Monatsrate
- rund 1.212,38 Euro
| Anschluss-Szenario | Angenommener Sollzins | Neue anfängliche Tilgung | Neue Monatsrate |
|---|---|---|---|
| A | 4,00 % | 2,00 % | rund 909,28 Euro |
| B | 6,00 % | 2,00 % | rund 1.212,38 Euro |
Der Unterschied beträgt rund 303 Euro im Monat.
Für Ihre Planung sollten Sie daher zusätzlich prüfen, wie lange die weitere Rückzahlung dauern würde und welche Rate zu Ihrem gewünschten Entschuldungszeitpunkt passt.
Was passiert nach Ablauf der Zinsbindung?
Wenn eine Restschuld verbleibt, müssen Sie klären, wie sie weiterfinanziert oder zurückgezahlt wird. Anschlussfinanzierung ist der Oberbegriff für die weitere Finanzierung dieses Betrags.
Prolongation: bei der bisherigen Bank bleiben
Bei einer Prolongation vereinbaren Sie mit Ihrer bisherigen Bank neue Konditionen für die verbleibende Schuld.
Prüfen Sie dabei neben dem Zinssatz auch die neue Rate, die Tilgung und die Vertragsrechte. Dass eine Bank Ihre Finanzierung bereits kennt, ersetzt den Vergleich mit anderen Möglichkeiten nicht.
Umschuldung: zu einer anderen Bank wechseln
Bei einer Umschuldung übernimmt eine andere Bank die Finanzierung der Restschuld. Dafür sind eine neue Prüfung und die Abwicklung des Wechsels erforderlich.
Vergleichen Sie Konditionen, Vertragsbedingungen und mögliche Wechselkosten gemeinsam. Der ausführliche Ablauf gehört in den Ratgeber zur Anschlussfinanzierung.
Eigene Mittel einsetzen
Sie können eine Restschuld auch vollständig oder teilweise aus verfügbaren eigenen Mitteln zurückzahlen. Dabei sollte klar bleiben, welche Reserve anschließend für andere Ausgaben erhalten bleibt.
Warten Sie mit der Vorbereitung nicht ausschließlich auf ein neues Angebot Ihrer bisherigen Bank. Stellen Sie frühzeitig Bindungsende, erwartete Restschuld und Ihre aktuellen finanziellen Möglichkeiten zusammen.
Kann ich während der Zinsbindung kündigen?
Eine lange Zinsbindung schließt eine frühere Kündigung nicht grundsätzlich aus. Dafür müssen jedoch die gesetzlichen beziehungsweise vertraglichen Voraussetzungen erfüllt sein.
Zur Orientierung: Auch bei fünfzehn oder zwanzig Jahren Zinsbindung kann das gesetzliche Kündigungsrecht nach zehn Jahren greifen. Entscheidend sind der vollständige Empfang des Darlehens, mögliche spätere Vereinbarungen und die sechsmonatige Kündigungsfrist – nicht allein das Alter Ihres Vertrags. Die Einzelheiten stehen in § 489 BGB.
Kündigung nach zehn Jahren
Bei einem Darlehen mit gebundenem Sollzins ermöglicht § 489 Absatz 1 Nummer 2 BGB grundsätzlich eine vollständige oder teilweise Kündigung nach Ablauf von zehn Jahren seit dem vollständigen Empfang des Darlehens. Die Kündigungsfrist beträgt sechs Monate.
Maßgeblich ist deshalb nicht einfach das Datum der Unterschrift. Eine spätere Vereinbarung über den Sollzins oder die Rückzahlungszeit kann den maßgeblichen Zeitpunkt verändern.
Auch die rechtzeitige Rückzahlung ist wichtig: Nach § 489 Absatz 3 gilt die Kündigung als nicht erfolgt, wenn der geschuldete Betrag nicht innerhalb von zwei Wochen nach Wirksamwerden zurückgezahlt wird. § 489 BGB
Andere Formen der vorzeitigen Rückzahlung
Eine Sondertilgung ist eine zusätzliche Zahlung innerhalb vereinbarter Vertragsrechte. Sie ist nicht dasselbe wie eine Kündigung des gesamten Darlehens.
Eine anderweitige vorzeitige Ablösung kann an Voraussetzungen gebunden sein und eine Vorfälligkeitsentschädigung auslösen. § 490 BGB regelt unter anderem die Kündigung bestimmter grundpfandrechtlich gesicherter Darlehen bei berechtigtem Interesse. Ob diese Voraussetzungen vorliegen, muss im Einzelfall geprüft werden. § 490 BGB
Checkliste: So vergleichen Sie Angebote mit unterschiedlicher Zinsbindung
Legen Sie Angebote möglichst mit vergleichbaren Ausgangsdaten nebeneinander. Diese Fragen helfen bei der Einordnung:
- Prüffrage
- Sind Darlehensbetrag und eingesetzte Eigenmittel gleich?
- Warum sie wichtig ist
- Sonst vergleichen Sie unterschiedliche Finanzierungsaufgaben.
- Prüffrage
- Wann beginnt und endet die jeweilige Zinsbindung?
- Warum sie wichtig ist
- Die konkreten Termine bestimmen den Zeitraum mit festem Sollzins.
- Prüffrage
- Welche Monatsrate und Tilgung sind vereinbart?
- Warum sie wichtig ist
- Eine niedrigere Rate kann mit langsamerer Rückzahlung verbunden sein.
- Prüffrage
- Welche Restschuld bleibt am Bindungsende?
- Warum sie wichtig ist
- Dieser Betrag muss gegebenenfalls weiterfinanziert werden.
- Prüffrage
- Welche Zinsen und Kosten sind berücksichtigt?
- Warum sie wichtig ist
- Sollzins, effektiver Jahreszins und zusätzliche Kosten müssen zusammen betrachtet werden.
- Prüffrage
- Welche Sondertilgungen oder Tilgungsänderungen sind möglich?
- Warum sie wichtig ist
- Diese Rechte bestimmen mit, wie anpassbar die Finanzierung bleibt.
- Prüffrage
- Wie funktioniert die Finanzierung bei verändertem Einkommen oder höheren Anschlusszinsen?
- Warum sie wichtig ist
- Szenarien machen die Belastbarkeit der Planung sichtbar.
| Prüffrage | Warum sie wichtig ist |
|---|---|
| Sind Darlehensbetrag und eingesetzte Eigenmittel gleich? | Sonst vergleichen Sie unterschiedliche Finanzierungsaufgaben. |
| Wann beginnt und endet die jeweilige Zinsbindung? | Die konkreten Termine bestimmen den Zeitraum mit festem Sollzins. |
| Welche Monatsrate und Tilgung sind vereinbart? | Eine niedrigere Rate kann mit langsamerer Rückzahlung verbunden sein. |
| Welche Restschuld bleibt am Bindungsende? | Dieser Betrag muss gegebenenfalls weiterfinanziert werden. |
| Welche Zinsen und Kosten sind berücksichtigt? | Sollzins, effektiver Jahreszins und zusätzliche Kosten müssen zusammen betrachtet werden. |
| Welche Sondertilgungen oder Tilgungsänderungen sind möglich? | Diese Rechte bestimmen mit, wie anpassbar die Finanzierung bleibt. |
| Wie funktioniert die Finanzierung bei verändertem Einkommen oder höheren Anschlusszinsen? | Szenarien machen die Belastbarkeit der Planung sichtbar. |
Achten Sie auf gleiche Vergleichszeiträume: Eine Restschuld nach zehn Jahren lässt sich nicht allein mit einer Restschuld nach fünfzehn Jahren bewerten. Im zweiten Fall wurden fünf Jahre länger Zahlungen geleistet.
Wenn Sie beide Varianten über denselben Zeitraum vergleichen möchten, benötigen Sie für die kürzere Bindung zusätzliche Annahmen zur Anschlussfinanzierung. Diese müssen ausdrücklich als Annahmen erkennbar bleiben.
Das ESIS-Merkblatt und der Tilgungsplan helfen dabei, Zinsbedingungen, Zahlungen, Restkapital und Vertragsmerkmale einzuordnen. Amtliche Angaben zum ESIS-Merkblatt
Häufige Fragen
Ihre Zinsbindung im Zusammenhang betrachten
Eine passende Zinsbindung verbindet einen klaren Planungshorizont mit einer tragfähigen Rate und einem nachvollziehbaren Weg zur Rückzahlung.
Bevor Sie sich entscheiden, sollten Sie drei Fragen beantworten können:
Wie lange bleibt mein Sollzins fest? Welche Restschuld bleibt danach? Und wie würde ich mit dieser Restschuld unter veränderten Bedingungen umgehen?
Wenn Sie Ihre Angebote gemeinsam einordnen möchten, können wir Zinsbindung, Tilgung und finanziellen Spielraum zusammen betrachten.
Weiterführende Artikel
Baufinanzierung
Anschlussfinanzierung verstehen
Verstehen Sie, warum Restschuld, Vertrag und persönliche Ziele vor einer Anschlussentscheidung zusammen betrachtet werden sollten.
Baufinanzierung
Restschuld bei der Baufinanzierung
Verstehen Sie, wie eine Restschuld entsteht, welche Annahmen sie bestimmen und weshalb sie zum Ende der Zinsbindung besonders wichtig wird.
Baufinanzierung
Tilgung bei der Baufinanzierung
Verstehen Sie, wie Tilgung, Monatsrate, Zinsanteil und Restschuld zusammenhängen – mit einem nachvollziehbaren Rechenbeispiel.
Baufinanzierung
Monatsrate bei der Baufinanzierung
Verstehen Sie, wie Haushaltsüberschuss, Reserve, Tilgung und Restschuld zusammenwirken, damit eine Monatsrate langfristig tragfähig bleibt.
Über den Autor
Martin Grabich
Baufinanzierungsvermittler
Martin Grabich ist Baufinanzierungsvermittler und erklärt komplexe Zusammenhänge rund um Finanzierung, Immobilien und finanzielle Entscheidungen verständlich und nachvollziehbar. Sein Ziel ist nicht, Menschen zu einer bestimmten Lösung zu drängen, sondern ihnen die Klarheit zu geben, ihre Situation fundiert beurteilen zu können.
Mehr über Martin GrabichIhre Finanzierung persönlich einordnen
Zinsbindung, Tilgung und finanziellen Spielraum gemeinsam betrachten.