Baufinanzierung
Eigenkapital beim Hauskauf: Wie viel brauchen Sie wirklich?
Eigenkapital ist der Teil Ihrer eigenen Mittel, den Sie für den Immobilienkauf einsetzen. Er verringert den benötigten Kredit. Wie viel ausreicht, hängt von den Gesamtkosten, Ihrem Einkommen, der Immobilie und den Anforderungen der Bank ab. Geld, das als Reserve bleiben soll, können Sie nicht gleichzeitig für den Kauf verwenden.
Fachlich eingeordnet von Martin Grabich
Baufinanzierungsvermittler
Zuletzt aktualisiert am:
Orientierung
Das Wichtigste in Kürze
- Eine konkrete Orientierung: Die Verbraucherzentrale empfiehlt 20 bis 30 Prozent des Kaufpreises plus Kaufnebenkosten als Eigenkapital. Das ist eine Empfehlung, keine persönliche Mindestvorgabe; Quelle und Rechenbeispiele folgen im ersten Kapitel.
- Weniger Eigenkapital schließt den Kauf nicht automatisch aus: Ob eine Finanzierung möglich und tragfähig ist, muss anhand von Haushalt, Immobilie und Angebot geprüft werden.
- Verfügbarkeit zählt: Ein Depotwert oder eine erwartete Zahlung ist noch kein sicher verfügbarer Betrag für den Kauf.
- Reserve getrennt planen: Bereits geplante Renovierungen sind keine freie Rücklage. Jeder Betrag darf nur einmal verplant werden.
- Mehr Eigenkapital bedeutet weniger Darlehen: Welche Zinsen sich daraus ergeben, zeigt erst der konkrete Angebotsvergleich.
Inhaltsverzeichnis
Vielleicht haben Sie bereits einen Kaufpreis vor Augen und fragen sich, ob Ihre Ersparnisse reichen. Ich würde mit Ihnen zunächst drei Beträge nebeneinanderlegen: Was kostet das Vorhaben insgesamt? Was können Sie selbst bezahlen? Und welches Geld soll nach dem Kauf verfügbar bleiben?
So wird aus einer Prozentangabe eine nachvollziehbare Planung.
Wie viel Eigenkapital sollte man beim Hauskauf haben?
Eine konkrete Orientierung gibt die Verbraucherzentrale: Sie empfiehlt grundsätzlich 20 bis 30 Prozent des Kaufpreises zuzüglich der Kaufnebenkosten als Eigenkapital. Das ist eine Verbraucherempfehlung, keine für jeden Haushalt passende Finanzierungsvorgabe. Quelle: Verbraucherzentrale, Finanzierungsmodelle, Stand 31. Oktober 2024
Auch mit weniger Eigenkapital kann eine Finanzierung infrage kommen. Die folgenden Beträge sind deshalb keine Eintrittsschwelle. Sie übersetzen die Empfehlung in Euro und helfen Ihnen, den eigenen Stand einzuordnen.
Was bedeutet das bei 300.000, 400.000 oder 500.000 Euro Kaufpreis?
Für die Tabelle nehmen wir Kaufnebenkosten von 10 Prozent an. Die Spalten „20 % + Nebenkosten“ und „30 % + Nebenkosten“ enthalten jeweils den entsprechenden Kaufpreisanteil plus diese angenommenen Nebenkosten. Ihre tatsächlichen Kosten können abweichen; weitere Arbeiten und eine verbleibende Reserve kommen gegebenenfalls hinzu.
- Kaufpreis
- 300.000 Euro
- Nebenkosten im Modell
- 30.000 Euro
- 20 % + Nebenkosten
- 90.000 Euro
- 30 % + Nebenkosten
- 120.000 Euro
- Kaufpreis
- 400.000 Euro
- Nebenkosten im Modell
- 40.000 Euro
- 20 % + Nebenkosten
- 120.000 Euro
- 30 % + Nebenkosten
- 160.000 Euro
- Kaufpreis
- 500.000 Euro
- Nebenkosten im Modell
- 50.000 Euro
- 20 % + Nebenkosten
- 150.000 Euro
- 30 % + Nebenkosten
- 200.000 Euro
| Kaufpreis | Nebenkosten im Modell | 20 % + Nebenkosten | 30 % + Nebenkosten |
|---|---|---|---|
| 300.000 Euro | 30.000 Euro | 90.000 Euro | 120.000 Euro |
| 400.000 Euro | 40.000 Euro | 120.000 Euro | 160.000 Euro |
| 500.000 Euro | 50.000 Euro | 150.000 Euro | 200.000 Euro |
Bei 400.000 Euro Kaufpreis ergeben 20 Prozent zunächst 80.000 Euro. Zusammen mit 40.000 Euro angenommenen Kaufnebenkosten wären das 120.000 Euro eingesetzte eigene Mittel.
Reicht es, nur die Kaufnebenkosten selbst zu bezahlen?
Wenn Ihre eigenen Mittel vollständig für die Kaufnebenkosten benötigt werden, bleibt der gesamte Kaufpreis noch zu finanzieren. Das kann Bestandteil eines Finanzierungskonzepts sein, führt aber zu einem höheren Darlehen als ein zusätzlicher Eigenkapitaleinsatz für den Kaufpreis.
Die nächste Frage lautet deshalb: Welche Monatsrate entsteht aus diesem Darlehen, und wie viel Spielraum bleibt in Ihrem Haushalt?
Was zählt als Eigenkapital bei einer Baufinanzierung?
Für Ihre Aufstellung zählen der nutzbare Betrag und der Zeitpunkt, zu dem er bereitsteht. Die Bank kann dafür Nachweise und eine eigene Bewertung verlangen.
- Position
- Giro- und Tagesgeld
- Vor der Einplanung klären
- Welcher Betrag bleibt nach laufenden Zahlungen und der geplanten Reserve verfügbar?
- Position
- Festgeld
- Vor der Einplanung klären
- Wird das Geld rechtzeitig fällig? Welche Verfügungsbedingungen gelten?
- Position
- Aktien, Fonds und ETFs
- Vor der Einplanung klären
- Welcher Erlös steht nach Verkauf und möglichen Abzügen bereit? Der heutige Depotwert kann sich verändern.
- Position
- Bausparguthaben
- Vor der Einplanung klären
- Wann ist das Guthaben verfügbar? Ein zusätzliches Bauspardarlehen bleibt Fremdkapital.
- Position
- Schenkung
- Vor der Einplanung klären
- Sind Betrag, Übertragung und rechtzeitige Verfügbarkeit belegt?
- Position
- Eigenes Grundstück
- Vor der Einplanung klären
- Wie bewertet die Bank das Grundstück, und welche Belastungen bestehen? Es ist kein frei verfügbares Kontoguthaben.
- Position
- Eigenleistung
- Vor der Einplanung klären
- Welche Arbeiten und welchen Wert erkennt die Bank an? Eigene Arbeit schafft keine Geldreserve.
| Position | Vor der Einplanung klären |
|---|---|
| Giro- und Tagesgeld | Welcher Betrag bleibt nach laufenden Zahlungen und der geplanten Reserve verfügbar? |
| Festgeld | Wird das Geld rechtzeitig fällig? Welche Verfügungsbedingungen gelten? |
| Aktien, Fonds und ETFs | Welcher Erlös steht nach Verkauf und möglichen Abzügen bereit? Der heutige Depotwert kann sich verändern. |
| Bausparguthaben | Wann ist das Guthaben verfügbar? Ein zusätzliches Bauspardarlehen bleibt Fremdkapital. |
| Schenkung | Sind Betrag, Übertragung und rechtzeitige Verfügbarkeit belegt? |
| Eigenes Grundstück | Wie bewertet die Bank das Grundstück, und welche Belastungen bestehen? Es ist kein frei verfügbares Kontoguthaben. |
| Eigenleistung | Welche Arbeiten und welchen Wert erkennt die Bank an? Eigene Arbeit schafft keine Geldreserve. |
Anerkennung und Bewertung hängen von Position und Kreditgeber ab. Eine Übersicht möglicher Eigenkapitalformen bietet auch Dr. Klein.
Was sollten Sie nicht als sicher verfügbare eigene Mittel einplanen?
Eine erwartete Erbschaft oder unverbindlich zugesagte Unterstützung gehört noch nicht zu den heute sicher verfügbaren Mitteln. Bei einer geplanten Schenkung sollten Zeitpunkt und Nachweise mit der Bank geklärt sein.
Ein rückzahlbares Darlehen von Angehörigen ist wirtschaftlich Fremdkapital. Es kann Teil der Finanzierung sein, bringt aber eine Verpflichtung mit sich. Diese gehört ebenso in die Übersicht wie ein anderer Kredit.
Eigenleistung gesondert ausweisen: Wer selbst renoviert, kann Arbeitskosten sparen. Material und fällige Rechnungen müssen trotzdem bezahlt werden. Die mögliche Anerkennung durch die Bank ersetzt keine verfügbare Reserve.
Eigenkapital, Vermögen und Reserve: Was ist der Unterschied?
Ihr Vermögen kann größer sein als der Betrag, den Sie für den Kauf einsetzen möchten oder können. Ein Teil ist vielleicht länger gebunden, ein anderer für andere Ziele vorgesehen.
Stellen Sie sich Ihre verfügbaren Ersparnisse wie zwei Umschläge vor: Einer ist für den Immobilienkauf bestimmt, der andere bleibt für das Leben danach geschlossen. Jeder Euro gehört in genau einen Umschlag.
- Vermögen: Ihre Vermögenspositionen, zunächst unabhängig von ihrer Verfügbarkeit.
- Eingesetzte eigene Mittel: Der Betrag beziehungsweise anerkannte Vermögenswert, der in das Vorhaben fließt.
- Verbleibende Reserve: Geld, das nach dem Kauf weiterhin für andere Ausgaben bereitsteht.
Bereits geplante Ausgaben sind keine freie Reserve. Geld für eine fest eingeplante Renovierung ist schon verplant. Ordnen Sie solche Kosten zuerst Ihrem Immobilienbudget zu.
Eigenkapital und Darlehensbedarf berechnen: ein Beispiel
Angenommen, Sie kaufen eine Immobilie für 400.000 Euro. Wir setzen 40.000 Euro Kaufnebenkosten an. Weitere Projektkosten bleiben zur Vereinfachung unberücksichtigt. Sie verfügen über 150.000 Euro frei verfügbare Ersparnisse und behalten davon 30.000 Euro als Reserve.
- Position
- Kaufpreis
- Betrag
- 400.000 Euro
- Position
- Angenommene Kaufnebenkosten
- Betrag
- 40.000 Euro
- Position
- Gesamtkosten im Modell
- Betrag
- 440.000 Euro
- Position
- Verfügbare Ersparnisse
- Betrag
- 150.000 Euro
- Position
- Davon verbleibende Reserve
- Betrag
- −30.000 Euro
- Position
- Eingesetztes Eigenkapital
- Betrag
- 120.000 Euro
- Position
- Benötigtes Darlehen
- Betrag
- 320.000 Euro
| Position | Betrag |
|---|---|
| Kaufpreis | 400.000 Euro |
| Angenommene Kaufnebenkosten | 40.000 Euro |
| Gesamtkosten im Modell | 440.000 Euro |
| Verfügbare Ersparnisse | 150.000 Euro |
| Davon verbleibende Reserve | −30.000 Euro |
| Eingesetztes Eigenkapital | 120.000 Euro |
| Benötigtes Darlehen | 320.000 Euro |
Die Rechnung erfolgt in zwei Schritten: 150.000 − 30.000 = 120.000 Euro Eigenkapital. Anschließend: 440.000 − 120.000 = 320.000 Euro Darlehen.
Grafik
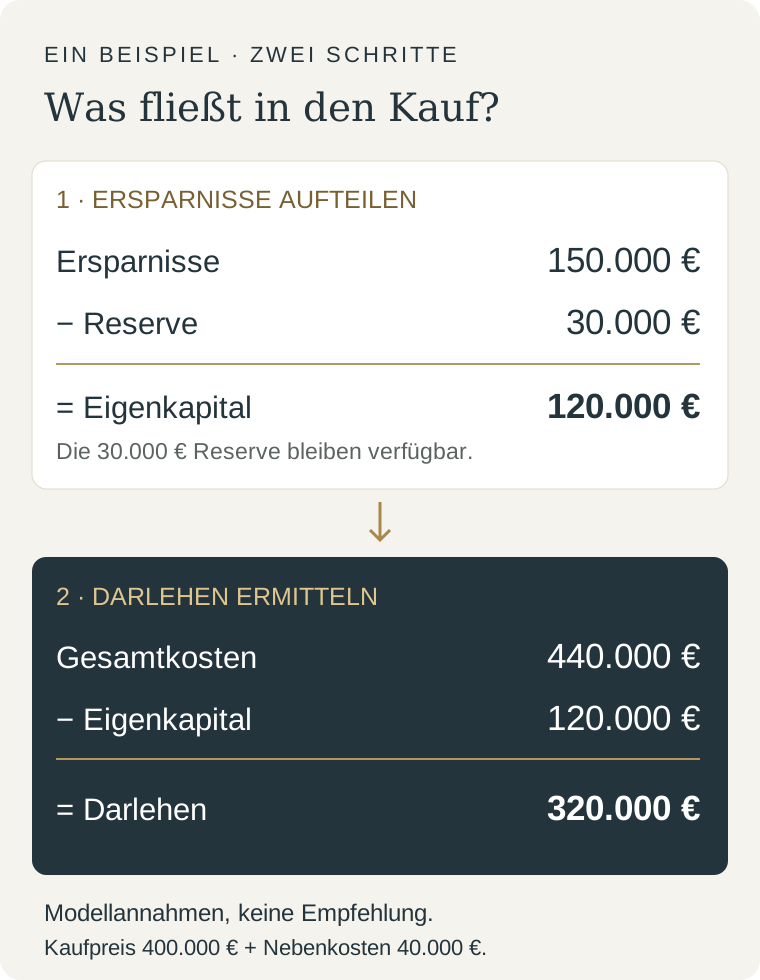
Die Grundbeziehung lautet: Gesamtkosten − eingesetzte eigene Mittel = Finanzierungsbedarf. Die Zahlen sind frei gewählte Modellannahmen, insbesondere die Reservehöhe ist keine Empfehlung.
Warum die Bezugsgröße einer Eigenkapitalquote wichtig ist
Die eingesetzten 120.000 Euro entsprechen 30 Prozent des Kaufpreises von 400.000 Euro, aber nur rund 27,3 Prozent der Gesamtkosten von 440.000 Euro.
Beide Angaben sind richtig. Sie beziehen sich auf unterschiedliche Beträge. Bei einer Prozentangabe sollte deshalb immer dabeistehen, ob Kaufpreis oder Gesamtkosten gemeint sind. Daraus folgt noch nicht, welchen Wert die Bank für die Immobilie ansetzt.
Wie verändert mehr Eigenkapital Ihre Finanzierung?
Bei unveränderten Gesamtkosten reduziert jeder zusätzlich eingesetzte Euro den benötigten Darlehensbetrag um einen Euro.
Im Beispiel wären bei 130.000 statt 120.000 Euro Eigenkapital nur noch 310.000 Euro Darlehen erforderlich. Von den ursprünglichen Ersparnissen blieben dann jedoch nur 20.000 Euro Reserve.
Sie benötigen also weniger Kredit und behalten weniger verfügbares Geld. Mehr Eigenkapital kann sich auch auf die angebotenen Zinsen auswirken; die Konditionsänderung folgt aber keiner allgemein gültigen, gleichmäßigen Staffel. Lassen Sie sich konkrete Varianten gegenüberstellen. Die Verbraucherzentrale beschreibt die möglichen Zins- und Risikonachteile geringen Eigenkapitals in ihren Fragen zur Immobilienfinanzierung.
Eigenkapital ersetzt keine tragfähige Monatsrate
Auch mit hohen Ersparnissen muss die laufende Finanzierung zu Ihrem Haushalt passen. Die gesetzliche Kreditwürdigkeitsprüfung berücksichtigt unter anderem Einkommen, Ausgaben und weitere finanzielle Umstände. Sie darf nicht hauptsächlich darauf beruhen, dass die Immobilie mehr wert ist als der Kredit oder künftig im Wert steigen könnte. Quelle: § 505b BGB
Betrachten Sie deshalb zusätzlich die dauerhaft tragbare Monatsrate.
Wie viel Reserve sollte nach dem Hauskauf bleiben?
Die Reserve sollte zu Ihren Ausgaben, Ihrer Einkommenssituation und dem Zustand der Immobilie passen. Eine einzelne Prozentzahl beantwortet diese Frage nicht.
So können Sie Ihren eigenen Bedarf eingrenzen:
- Bekannte Ausgaben erfassen: Notieren Sie Umzug, Küche und geplante Arbeiten mit Betrag und Zahlungstermin. Dieses Geld ist bereits verplant und zählt nicht zur freien Reserve.
- Mögliche Einkommenslücken betrachten: Stellen Sie für eine Phase mit geringerem Einkommen die weiterhin nötigen Ausgaben einschließlich Kreditrate den erwarteten Einnahmen gegenüber. Die monatliche Lücke und die angenommene Dauer zeigen, welchen Betrag Sie dafür zurückhalten müssten.
- Den Zustand des Hauses berücksichtigen: Halten Sie fest, welche Reparaturen oder Erneuerungen absehbar sind. Nutzen Sie vorhandene Zustandsbewertungen und Kostenschätzungen; bei unklaren größeren Maßnahmen hilft eine fachliche Einschätzung. Bereits eingeplante Arbeiten nicht noch einmal als Reserve ansetzen.
- Den verbleibenden Puffer prüfen: Betrachten Sie, welche Belastungen gleichzeitig auftreten könnten und welches Geld danach noch für Unvorhergesehenes verfügbar wäre. Gleichen Sie diesen Bedarf mit Ihren tatsächlich verfügbaren Rücklagen ab.
Das Ergebnis ist ein begründeter Planungsbetrag für Ihre Situation. Passen Sie ihn an, wenn sich Einkommen, Ausgaben oder der Kenntnisstand zur Immobilie verändern.
Auch die Verbraucherzentrale rät dazu, finanziellen Spielraum für unvorhergesehene Ausgaben zu behalten. Quelle: Verbraucherzentrale, Hauskauf und Hauskredit
Wenn Sie diese Abwägung gemeinsam durchgehen möchten, können wir Ihren Eigenkapitaleinsatz und Ihre Reserve persönlich einordnen.
Haus kaufen ohne Eigenkapital: Geht das überhaupt?
Ja, eine Finanzierung ohne eingesetztes Eigenkapital kann möglich sein. Ob eine Bank sie anbietet und ob sie tragfähig ist, hängt von Ihrer finanziellen Situation und der Immobilie ab. Ein konkretes Angebot muss außerdem zeigen, welche Kosten tatsächlich finanziert werden.
Häufig bezeichnet eine 100-Prozent-Finanzierung die Finanzierung des gesamten Kaufpreises. Die Kaufnebenkosten müssen dann zusätzlich bezahlt werden. Werden sie ebenfalls mitfinanziert, reicht der Darlehensbetrag über den Kaufpreis hinaus. Die Begriffe werden im Markt nicht immer einheitlich verwendet. Einordnung: Dr. Klein
Auf unser Beispiel übertragen:
- Nur den Kaufpreis finanzieren: 400.000 Euro Darlehen; die angenommenen 40.000 Euro Nebenkosten zahlen Sie aus eigenen Mitteln.
- Kaufpreis und Nebenkosten finanzieren: 440.000 Euro Darlehen; für diese beiden Kostenpositionen werden keine eigenen Mittel eingesetzt.
Reserve und weitere Ausgaben sind hier noch nicht enthalten. Eine Kaufpreisfinanzierung ist deshalb nicht automatisch ein Kauf ohne eigenen Geldbedarf.
Welche Risiken sollten Sie besonders prüfen?
Ein höherer Darlehensbetrag muss aus Ihrem Einkommen zurückgezahlt werden. Bei einem frühen Verkauf kann zudem eine Finanzierungslücke verbleiben, wenn der Erlös die offene Schuld und weitere Kosten nicht deckt. Darauf weist die Verbraucherzentrale hin.
Prüfen Sie deshalb, ob neben der Rate Spielraum bleibt, wie zusätzliche Arbeiten bezahlt werden und welche Restschuld am Ende der Zinsbindung zu erwarten ist. Auch eine Phase mit geringerem Einkommen sollte in Ihrer Planung vorkommen.
Checkliste: So bereiten Sie Ihre Eigenkapitalaufstellung vor
Eine hilfreiche Aufstellung zeigt für jede Position vier Angaben: Betrag, Verfügbarkeit, geplanter Einsatz und Nachweis.
- Positionen zusammentragen: Konten, Sparverträge, Depot, Schenkungen und weitere vorgesehene Beiträge einzeln erfassen.
- Nutzbaren Betrag ermitteln: Gebundene Beträge, mögliche Abzüge und Wertschwankungen berücksichtigen.
- Verfügbarkeit notieren: Für jede Position festhalten, ab wann sie eingesetzt werden kann.
- Einsatz und Reserve aufteilen: Bekannte Ausgaben zuordnen und Doppelzählungen vermeiden.
- Nachweise bereitlegen: Aktuelle Konto- und Depotauszüge, Vertragsunterlagen sowie mit der Bank abgestimmte Nachweise für weitere Positionen.
Grundstücke und Eigenleistungen stehen getrennt vom verfügbaren Geld. Die genaue Unterlagenliste erhalten Sie vom jeweiligen Kreditgeber. Die Kaufnebenkosten sollten Sie zuvor für Ihr konkretes Vorhaben ermitteln.
Häufige Fragen
Ihren Eigenkapitaleinsatz gemeinsam einordnen
Eine belastbare Eigenkapitalplanung verbindet drei Beträge: die vollständigen Kosten des Vorhabens, Ihren tatsächlichen Beitrag und das Geld, das danach verfügbar bleibt.
Wenn Sie diese Aufteilung für Ihren Immobilienkauf klären möchten, können wir Ihre Unterlagen gemeinsam betrachten und unterschiedliche Varianten des Eigenkapitaleinsatzes vergleichen.
Weiterführende Artikel
Baufinanzierung
Monatsrate bei der Baufinanzierung
Verstehen Sie, wie Haushaltsüberschuss, Reserve, Tilgung und Restschuld zusammenwirken, damit eine Monatsrate langfristig tragfähig bleibt.
Baufinanzierung
Tilgung bei der Baufinanzierung
Verstehen Sie, wie Tilgung, Monatsrate, Zinsanteil und Restschuld zusammenhängen – mit einem nachvollziehbaren Rechenbeispiel.
Baufinanzierung
Zinsbindung einfach erklärt
Was bedeutet Zinsbindung? Verstehen Sie den Unterschied zur Laufzeit, vergleichen Sie 10, 15 und 20 Jahre und ordnen Sie die Restschuld ein.
Immobilien
Immobilienbudget
Ein Immobilienbudget besteht nicht nur aus Kaufpreis und Kreditrate. Entscheidend sind auch Nebenkosten, Rücklagen und langfristige Veränderungen.
Über den Autor
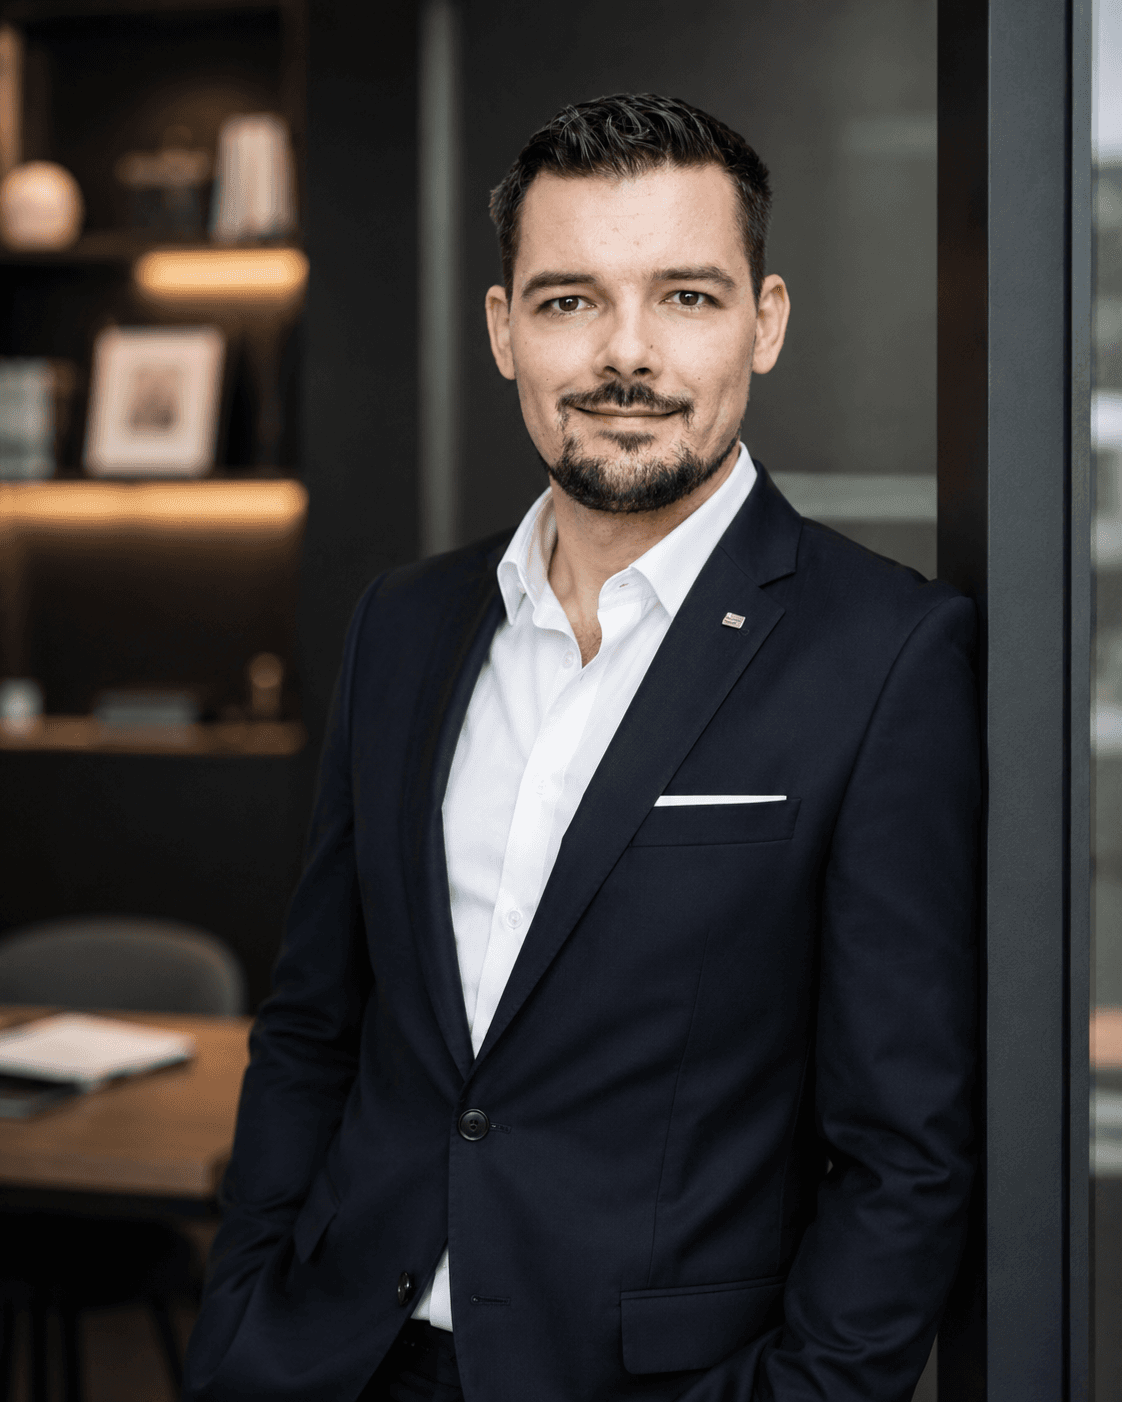
Martin Grabich
Baufinanzierungsvermittler
Martin Grabich ist Baufinanzierungsvermittler und erklärt komplexe Zusammenhänge rund um Finanzierung, Immobilien und finanzielle Entscheidungen verständlich und nachvollziehbar. Sein Ziel ist nicht, Menschen zu einer bestimmten Lösung zu drängen, sondern ihnen die Klarheit zu geben, ihre Situation fundiert beurteilen zu können.
Mehr über Martin GrabichIhren Eigenkapitaleinsatz einordnen
Eigene Mittel, Darlehensbedarf und verbleibende Reserve gemeinsam betrachten.